
O Split Payment é uma das principais mudanças previstas pela Reforma Tributária sobre o consumo no Brasil. Nesse sentido, o modelo propõe uma nova forma de recolhimento dos tributos, com a separação automática do imposto no momento da transação comercial. A implementação começa a ser preparada para 2026 e promete transformar a relação entre empresas, sistemas de pagamento e Fisco.
O que é o Split Payment?
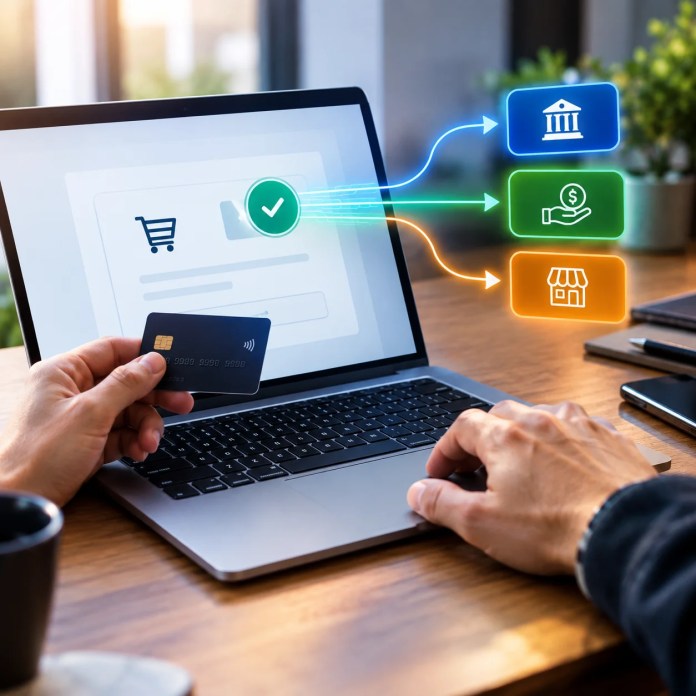
Vale ressaltar que o Split Payment, também chamado de pagamento fracionado, é um modelo no qual o valor dos tributos é separado automaticamente durante uma operação comercial. Em vez de o vendedor receber o valor integral e depois recolher o imposto, o sistema direciona cada parcela ao seu destino.
Como funciona o Split Payment
A proposta está inserida na Reforma Tributária sobre o consumo, aprovada pela Emenda Constitucional 132/2023. O modelo busca reorganizar a cobrança de tributos e estabelecer uma estrutura digital de arrecadação.
Nesse cenário, o Split Payment está relacionado ao IBS (Imposto sobre Bens e Serviços) e à CBS (Contribuição sobre Bens e Serviços), que fazem parte do IVA Dual. Enquanto esses tributos representam uma mudança sobre o que será cobrado, o pagamento fracionado altera principalmente a forma de recolhimento.
Sendo assim, na prática, o imposto deixa de permanecer temporariamente com a empresa. No momento da venda, o sistema identifica a parcela correspondente ao tributo e direciona o montante ao Fisco. Destina-se o restante ao fornecedor.
Integração com vendas
A operação dependerá de uma estrutura digital conectada à Nota Fiscal eletrônica (NF-e) e a meios de pagamento como PIX, cartões, boletos e transferências. Um dos elementos centrais será o “motor de apuração”, responsável por calcular os valores e distribuir os recursos conforme a nota fiscal e as regras tributárias.
O que muda para as empresas
Com o Split Payment, a intenção é reduzir o intervalo entre venda e recolhimento. A mudança pode aumentar a rastreabilidade e reduzir riscos de inadimplência e fraudes. Em conjunto a isso, a empresa terá acesso ao valor líquido da operação, já que haverá a separação automática da parcela tributária.
Tipos de modelo de cobrança do Split Payment
Mesmo que a lógica central seja a mesma, existem diferentes modalidades previstas para o funcionamento do Split Payment. Elas variam de acordo com as características da operação, o nível de integração dos sistemas e a capacidade de determinar o valor exato do tributo no momento do pagamento.
Split Payment Simplificado
O modelo simplificado é pensado para situações nas quais não seja possível calcular com precisão o tributo devido no momento da operação. Entre os exemplos estão vendas destinadas ao consumidor final, no modelo B2C, e operações envolvendo fornecedores considerados não regulares.
Nesse caso, o sistema utiliza percentuais previamente definidos para determinar o valor que será retido. A proposta é garantir uma parcela da arrecadação mesmo quando não houver informações suficientes para uma apuração mais precisa.
Por utilizar uma metodologia mais genérica, essa modalidade pode funcionar como uma alternativa para operações em que a estrutura tecnológica ou fiscal não permita um cálculo individualizado.
Split Payment Inteligente
O Split Payment Inteligente utiliza um nível maior de integração entre as informações fiscais. A modalidade prevê a conexão entre os sistemas de débito e crédito tributário. Isso permite determinar de maneira mais precisa o valor a ser retido.
É importante destacar que o sistema poderá analisar os dados da operação e cruzá-los com os parâmetros fiscais aplicáveis. Dessa forma, o cálculo considera o que foi pago e os créditos que podem ser aproveitados.
A proposta é tornar a retenção mais próxima da realidade fiscal de cada empresa. Por isso, esse formato está especialmente relacionado às operações B2B realizadas por contribuintes regulares e com sistemas de gestão tributária integrados.
Split Payment Superinteligente
O Split Payment Superinteligente representa a modalidade mais avançada entre as propostas apresentadas e ainda possui caráter conceitual. Nesse modelo, o sistema faria uma análise em tempo real da situação tributária da empresa antes de determinar o valor que deverá ser retido. A apuração consideraria os tributos devidos e as obrigações fiscais existentes.
Sendo assim, a ideia é aumentar a precisão do recolhimento e, ao mesmo tempo, reduzir impactos desnecessários sobre o fluxo de caixa. Para isso, seria necessária uma estrutura altamente integrada e capaz de processar um grande volume de informações instantaneamente.
Pontos de atenção sobre o Split Payment
Apesar do potencial de automação e segurança, o Split Payment também apresenta desafios técnicos, jurídicos e operacionais. Em outras palavras, a implementação depende de uma infraestrutura capaz de conectar diferentes participantes, sistemas e meios de pagamento.
Integração entre sistemas
Um dos principais pontos de atenção está na diversidade de formas de pagamento existentes no Brasil. Cartões, boletos, transferências bancárias, PIX, carteiras digitais e soluções próprias de adquirentes precisarão funcionar de maneira integrada ao sistema de segregação tributária.
Essa integração exigirá adaptações tecnológicas tanto das empresas quanto do poder público. Sistemas que atualmente trabalham de forma independente precisarão compartilhar informações para que a separação do tributo ocorra corretamente.
Restituição de valores
Mais um aspecto importante é a restituição de valores pagos a maior. Como o recolhimento ocorrerá automaticamente, erros de sistema, classificações fiscais incorretas ou cancelamentos podem resultar em retenções indevidas.
Por isso, será necessário estabelecer mecanismos ágeis e previsíveis para a devolução desses recursos. Uma restituição demorada pode comprometer o fluxo de caixa e aumentar a insegurança das empresas.
Segurança jurídica
Também existe preocupação relacionada à possibilidade de retorno à lógica do chamado “solve et repete”, associada à exigência de pagamento antecipado do tributo para posterior questionamento de sua legalidade. Caso não se estabeleçam mecanismos adequados de transparência e contestação, o novo sistema poderá gerar discussões jurídicas sobre a forma como os contribuintes poderão questionar cobranças.
Custos de adaptação
Outro desafio está nos custos de implementação. Empresas de menor porte ou com menor nível de digitalização podem enfrentar dificuldades para modificar sistemas, processos internos e estruturas de controle. Assim, o sucesso do modelo dependerá não apenas da tecnologia de arrecadação, mas também de infraestrutura adequada, regras claras, mecanismos eficientes de devolução e suporte durante a transição.
Etapas de preparação para o Split Payment
Vale ressaltar que a implementação do Split Payment está sendo planejada de maneira gradual, com participação de setores da estrutura tributária brasileira. Nesse processo, o Grupo Técnico 20 (GT-20), coordenado por Bernard Appy, tem papel importante na construção das regras relacionadas à Emenda Constitucional 132/2023.
O grupo reúne representantes da União, estados, municípios e Distrito Federal. A proposta é integrar Receita Federal, Banco Central, Comsefaz e setor privado para construir um modelo. Dessa maneira, o cronograma prevê um teste operacional com CBS e IBS em 2026, utilizando uma alíquota simbólica de 1%. Essa etapa permitirá avaliar tecnologias e processos.
A implantação efetiva começa em 2027, quando a CBS entra em vigor integralmente e se inicia a aplicação do IS (Imposto Seletivo). O IBS terá transição até 2032, quando substituirá ICMS e ISS.
ROC e integração das operações
Um elemento desse ecossistema será o ROC, Registro de Operações de Consumo. A estrutura deverá funcionar como uma central de informações, conectando pagamentos, documentos fiscais e apuração tributária. Para as empresas, a preparação exige reengenharia dos processos. O primeiro passo é mapear obrigações fiscais.
Também será necessário simular os efeitos sobre o fluxo de caixa. Como a retenção do tributo ocorrerá diretamente na operação, os recursos disponíveis tendem a ser menores. Isso afetará negócios com margens apertadas ou grande volume de vendas B2C.
A adaptação dos sistemas será fundamental. ERPs precisarão processar a nova lógica de cálculo e segregação, enquanto plataformas de pagamento deverão integrar-se aos sistemas públicos.
Será necessário rever o planejamento financeiro, com ajustes em orçamentos, indicadores e projeções. Portanto, a preparação não deve ficar restrita ao departamento fiscal. Tecnologia, financeiro, contabilidade, jurídico e área comercial precisarão participar.
É possível que o Split Payment obtenha sucesso?
É importante destacar que o Split Payment representa uma mudança estrutural na arrecadação de tributos sobre o consumo no Brasil. Ao automatizar parte do recolhimento e integrá-lo aos pagamentos, o modelo aproxima a operação comercial do ato de arrecadação.
Porém, a implementaçãoenvolve desafios como por exemplo integração dos meios de pagamento, adaptação dos sistemas empresariais, restituições e mecanismos de contestação. Sendo assim, os testes previstos para 2026 serão importantes para avaliar as tecnologias e identificar ajustes antes da implantação das novas regras.
Desse modo, para as empresas, a preparação antecipada será fundamental. Mapear processos, revisar sistemas, simular impactos financeiros e integrar áreas internas pode facilitar a adaptação ao novo ambiente tributário. Nesse cenário, a tecnologia terá papel central, exigindo sistemas capazes de processar informações fiscais e financeiras com rapidez, precisão e integração.
Resumindo, o novo modelo ainda passa por uma etapa de construção e testes. Ou seja, seu funcionamento dependerá da combinação entre regulamentação, infraestrutura tecnológica e capacidade de adaptação dos diferentes participantes do sistema tributário brasileiro.
Logo, para conferir as mudanças e entender como elas podem afetar empresas e operações financeiras, continue acompanhando conteúdos sobre Split Payment e prepare-se para as próximas etapas da Reforma Tributária.
*com uso de inteligência artificial


